Xem nhanh trong 1 phút
6 ý chính
- Luật Kinh doanh bảo hiểm (08/2022, sửa đổi 2025), Điều 41: bên mua bảo hiểm có quyền chỉ định người thụ hưởng; nếu bên mua không đồng thời là người được bảo hiểm thì phải có người được bảo hiểm đồng ý bằng văn bản. Nhiều người thụ hưởng mà không ghi thứ tự, tỷ lệ thì chia đều.
- Đổi người thụ hưởng: phải có người được bảo hiểm đồng ý bằng văn bản, báo công ty bằng văn bản và được công ty xác nhận. Ly hôn, tái hôn, có thêm con là lúc nên xem lại.
- Không ghi người thụ hưởng, hoặc người thụ hưởng mất trước: quy tắc của một sản phẩm tử kỳ ghi tiền trả lần lượt cho bên mua bảo hiểm, người thừa kế của bên mua, người được bảo hiểm, người thừa kế của người được bảo hiểm. Mỗi hợp đồng có thể khác – đọc phần "người thụ hưởng" trong quy tắc, điều khoản của mình.
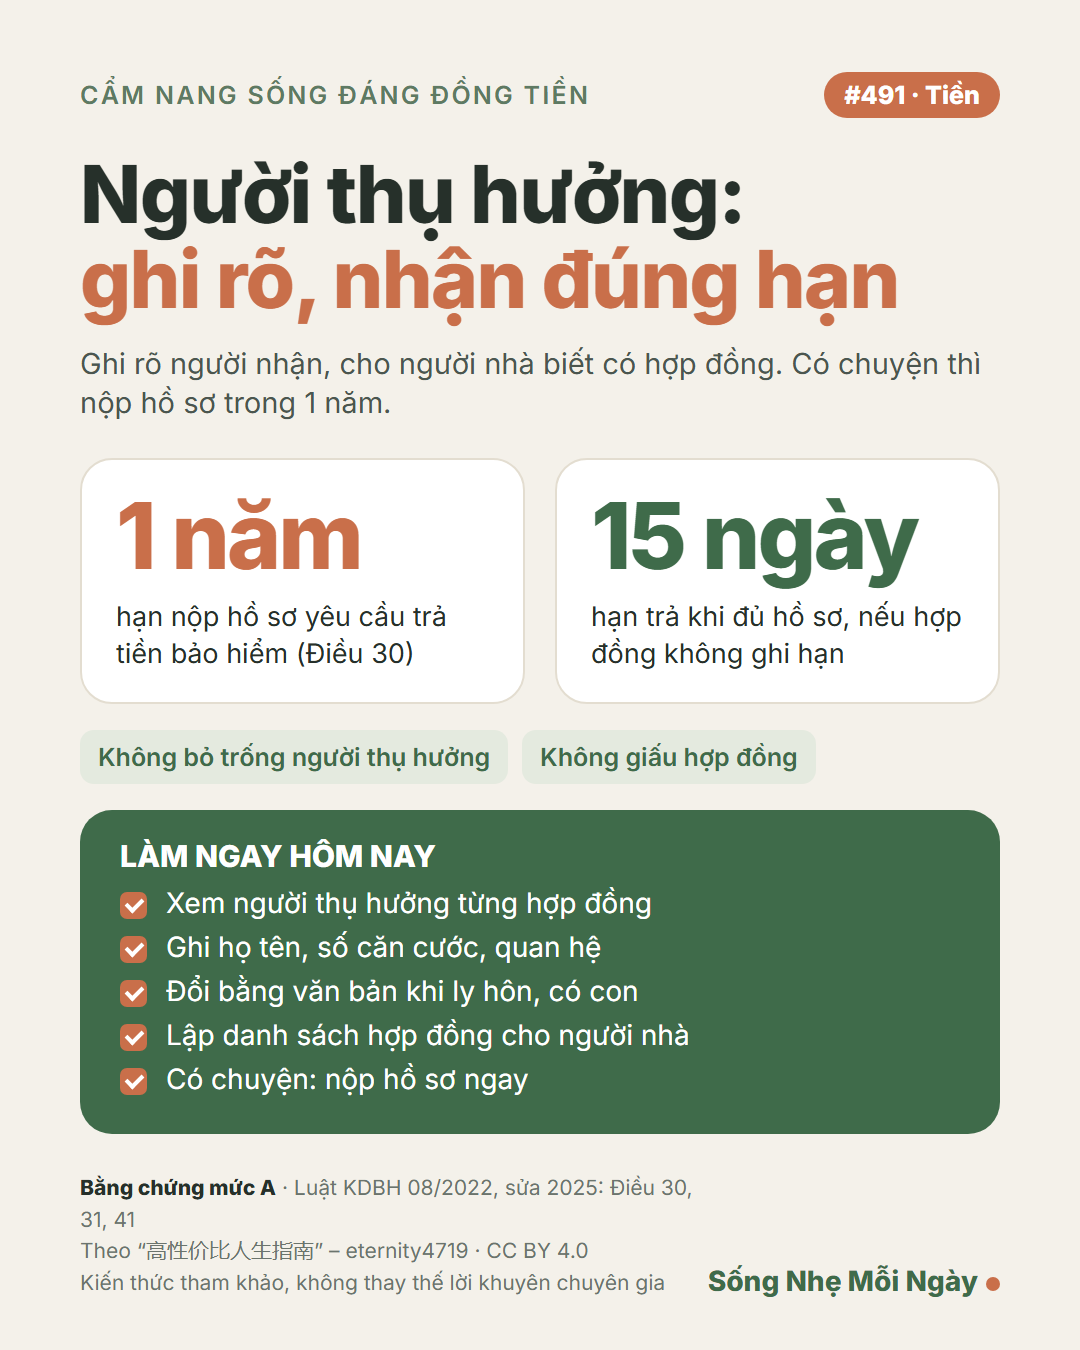
- Điều 30: hồ sơ yêu cầu trả tiền bảo hiểm phải nộp trong 1 năm kể từ ngày xảy ra sự kiện bảo hiểm; chứng minh được không biết thì tính từ ngày biết; thời gian bất khả kháng không tính. Điều 31: đủ hồ sơ hợp lệ mà hợp đồng không ghi hạn thì công ty trả trong 15 ngày; trả chậm phải trả lãi.
- Có tranh chấp với công ty bảo hiểm thì thời hiệu khởi kiện tranh chấp hợp đồng thường là 3 năm theo Bộ luật Dân sự – nhưng hạn 1 năm nộp hồ sơ mới là hạn dễ lỡ nhất.
- Thông tin pháp luật tham khảo.
Cái giá phải trả và thứ đổi lại
💸 Cái giá
Không mất tiền. Ghi một lần khi ký hợp đồng; muốn đổi người thụ hưởng thì báo công ty bảo hiểm bằng văn bản, có người được bảo hiểm đồng ý.
🎯 Đổi lại được gì (theo sách)
Khoản tiền bảo hiểm thường rất lớn đến đúng người mình muốn, nhanh hơn, ít tranh chấp; người nhà biết có hợp đồng để nộp hồ sơ kịp hạn. Mức bằng chứng: A.
Ở Việt Nam: luật, số liệu, vụ việc
📅 Thông tin cập nhật đến:
- Ở Việt Nam: Luật Kinh doanh bảo hiểm 08/2022/QH15, sửa đổi bởi Luật 139/2025/QH15 (hiệu lực 1/1/2026), văn bản hợp nhất 31/VBHN-VPQH (3/2026): Điều 41 – bên mua bảo hiểm có quyền chỉ định người thụ hưởng (trừ bảo hiểm nhóm); bên mua không đồng thời là người được bảo hiểm thì phải có đồng ý bằng văn bản của người được bảo hiểm; có nhiều người thụ hưởng mà không xác định thứ tự, tỷ lệ thì hưởng như nhau; thay đổi người thụ hưởng phải được người được bảo hiểm đồng ý bằng văn bản và thông báo bằng văn bản cho doanh nghiệp, doanh nghiệp xác nhận.
- Điều 30 – thời hạn nộp hồ sơ yêu cầu bồi thường, trả tiền bảo hiểm là 01 năm kể từ ngày xảy ra sự kiện bảo hiểm; thời gian bất khả kháng, trở ngại khách quan không tính; chứng minh được không biết thời điểm xảy ra thì tính từ ngày biết.
- Điều 31 – trả tiền theo thời hạn thỏa thuận; không thỏa thuận thì trong 15 ngày kể từ khi nhận đủ hồ sơ hợp lệ; chậm trả phải trả lãi.
- Quy tắc một sản phẩm tử kỳ (chấp thuận 24/12/2025): không chỉ định người thụ hưởng hoặc người thụ hưởng chết cùng lúc/trước thì trả lần lượt cho bên mua bảo hiểm, người thừa kế hợp pháp của bên mua, người được bảo hiểm, người thừa kế hợp pháp của người được bảo hiểm; hồ sơ nộp trong 12 tháng, quá hạn không được giải quyết.
- Thị trường: cuối 9/2026 có 11.252.913 hợp đồng bảo hiểm nhân thọ đang hiệu lực; 9 tháng chi trả quyền lợi nhân thọ khoảng 55.733 tỷ đồng (Hiệp hội Bảo hiểm VN, 29/10/2026).
Luật, mức tiền và lãi suất có thể đã thay đổi sau ngày cập nhật. Trước khi làm theo, hãy kiểm tra văn bản gốc hoặc hỏi cơ quan có thẩm quyền.
Lưu ý khi áp dụng
Không dùng chi tiết Trung Quốc: Luật Bảo hiểm TQ (thời hiệu 5 năm bảo hiểm nhân thọ, 2 năm loại khác; tiền bảo hiểm thành di sản trong 3 trường hợp; người thụ hưởng và người được bảo hiểm chết cùng sự kiện thì suy đoán người thụ hưởng chết trước), giải thích của TANDTC TQ (ghi "họ tên + quan hệ", quan hệ thay đổi thì coi như không chỉ định). Ở Việt Nam hạn nộp hồ sơ chỉ 1 năm cho mọi hợp đồng bảo hiểm (Điều 30 Luật KDBH). Luật KDBH 2022 (bản hợp nhất 2026) không có điều riêng nói tiền bảo hiểm thành di sản khi không có người thụ hưởng, cũng không có điều thời hiệu khởi kiện riêng – không nói "luật quy định thành di sản"; thứ tự chi trả khi không có người thụ hưởng lấy từ quy tắc, điều khoản của một doanh nghiệp (không nêu tên), mỗi hợp đồng có thể khác. Thời hiệu khởi kiện tranh chấp hợp đồng 3 năm theo BLDS Điều 429 – nói "thường". Không nói người thụ hưởng ly hôn thì tự mất quyền. Không nêu tên công ty, không nêu vụ việc cá nhân. Tránh trùng 086 (đồng ý bằng văn bản khi mua tử kỳ – chỉ nhắc), 302/306 (hủy hợp đồng), 123 (nợ người mất), 194 (thời hiệu chung).
Làm ngay hôm nay
- Mở từng hợp đồng, xem người thụ hưởng là ai
- Ghi rõ họ tên, số căn cước, quan hệ
- Cần đổi thì làm bằng văn bản, có người được bảo hiểm đồng ý
- Lập danh sách hợp đồng, công ty, số điện thoại cho người nhà
- Có chuyện thì nộp hồ sơ ngay, đừng để quá 1 năm
Câu hỏi để tự kiểm tra: Người nhà bạn có biết bạn đang có những hợp đồng bảo hiểm nào không?
Ảnh đúc kết (lưu lại để nhớ)
📚 Đọc thêm / đồ dùng gợi ý: Sách Tâm Lý Học Về Tiền – Morgan Housel (link tiếp thị) Ensado có thể nhận hoa hồng, giá của bạn không đổi.
Nguồn và ghi công
Bài dịch, rút gọn và bổ sung thông tin Việt Nam từ 高性价比人生指南 (mục 5.44, đã dịch và rút gọn) của tác giả eternity4719, phát hành theo giấy phép CC BY 4.0. Ensado đã chỉnh sửa so với bản gốc: dịch sang tiếng Việt, rút gọn, thay số liệu Trung Quốc bằng luật và số liệu Việt Nam khi có. Tên tiếng Việt “Cẩm nang sống đáng đồng tiền” do Ensado đặt.
Nguồn Việt Nam và nghiên cứu được dẫn: Luật Kinh doanh bảo hiểm 08/2022/QH15, sửa đổi bởi Luật 139/2025/QH15 (văn bản hợp nhất 2026); Hiệp hội Bảo hiểm Việt Nam (10/2026).