Xem nhanh trong 1 phút
6 ý chính
- Hoàn gần như toàn bộ phí chỉ có trong 21 ngày cân nhắc, kể từ ngày nhận hợp đồng, với hợp đồng trên 1 năm (Luật Kinh doanh bảo hiểm, Điều 35). Việc này bạn tự làm với công ty được, miễn phí.
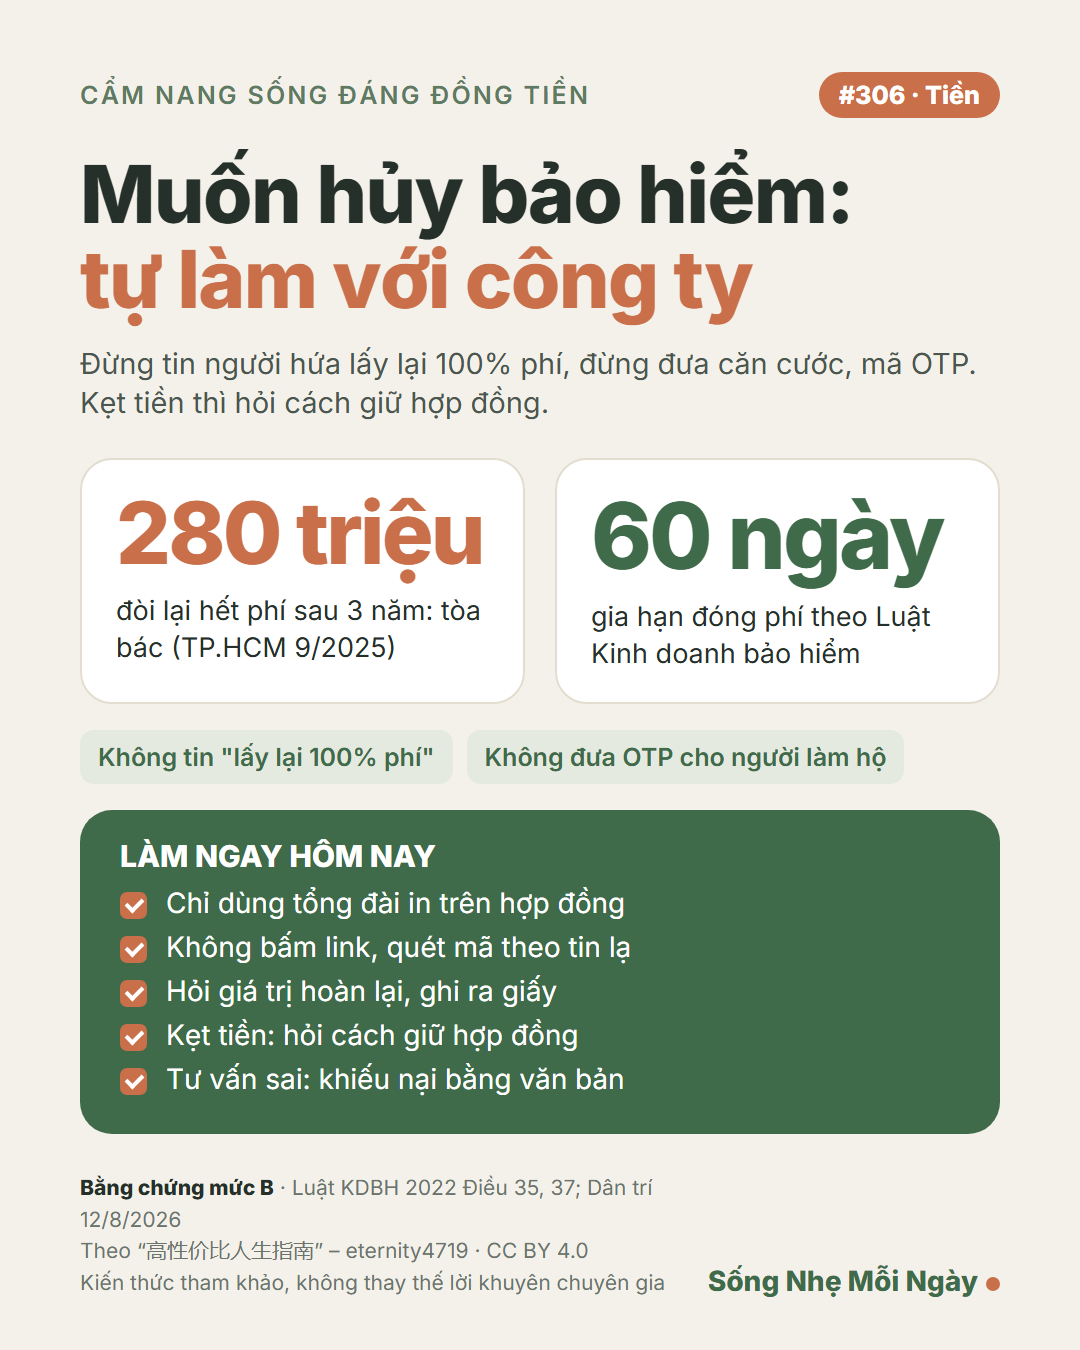
- Quá hạn đó, hủy hợp đồng là nhận giá trị hoàn lại theo điều khoản. Không ai hứa được 100%: tháng 9/2025, một tòa ở TP.HCM bác toàn bộ yêu cầu của một khách đóng 280 triệu trong 3 năm đòi lại hết phí; tòa nêu hợp đồng hợp pháp, điều khoản không có hoàn toàn bộ phí.
- Người lạ nhận "hủy hộ" có thể là kẻ lừa. Công an tỉnh Khánh Hòa khởi tố 5 bị can giả nhân viên bảo hiểm, dụ khách quét mã QR, quét khuôn mặt trên website, Facebook giả để "hủy gói bảo hiểm" – thực chất là xác nhận lệnh chuyển tiền. Tháng 11/2026, một công ty bảo hiểm cảnh báo tin nhắn giả "đã kích hoạt hợp đồng 150 triệu" kèm link để hủy.
- Kẹt tiền tạm thời: luật cho gia hạn đóng phí 60 ngày; hai bên có thể thỏa thuận khôi phục hợp đồng trong 2 năm nếu đóng đủ phí còn thiếu (Điều 37). Hỏi công ty cách giảm phí, bỏ bớt quyền lợi bổ sung trước khi hủy.
- Hủy rồi là mất bảo vệ; mua lại sau này có thể đắt hơn hoặc khó hơn vì tuổi và sức khỏe. Thật sự bị tư vấn sai: gửi khiếu nại bằng văn bản kèm bằng chứng cho công ty trước, rồi mới đến cơ quan quản lý bảo hiểm thuộc Bộ Tài chính hoặc tòa án.
- Thông tin pháp luật tham khảo.
Cái giá phải trả và thứ đổi lại
💸 Cái giá
Không mất phí. Tự gọi tổng đài in trên hợp đồng hoặc đến văn phòng công ty, có khi phải đi thêm một hai lần.
🎯 Đổi lại được gì (theo sách)
Tiền hoàn về thẳng tài khoản của mình, không mất phần trăm cho ai, không lộ căn cước, số tài khoản, mã OTP. Hoàn gần đủ phí chỉ có trong 21 ngày cân nhắc – tự làm được; quá hạn thì nhận giá trị hoàn lại theo hợp đồng, không ai hứa được trăm phần trăm. Mức bằng chứng: B.
Ở Việt Nam: luật, số liệu, vụ việc
📅 Thông tin cập nhật đến:
- Ở Việt Nam: Luật Kinh doanh bảo hiểm 08/2022/QH15 (hợp nhất 2026) – Điều 35: hợp đồng trên 01 năm có 21 ngày cân nhắc kể từ ngày nhận hợp đồng, hoàn phí sau khi trừ chi phí hợp lý (nếu có); Điều 37: gia hạn đóng phí 60 ngày (khoản 2); các bên có thể thỏa thuận khôi phục hiệu lực hợp đồng trong 02 năm kể từ ngày bị chấm dứt khi bên mua đóng đủ phí còn thiếu (khoản 3); doanh nghiệp không được tự ý khấu trừ phí từ giá trị hoàn lại khi chưa có sự đồng ý của bên mua, không được khởi kiện đòi đóng phí (khoản 4).
- Vụ việc: phiên sơ thẩm 19/9/2025 ở TP.HCM bác toàn bộ yêu cầu của một khách đóng 280,08 triệu đồng trong 3 năm đòi hủy hợp đồng và hoàn toàn bộ phí; tòa nêu hợp đồng giao kết hợp pháp (hợp đồng điện tử, xác nhận nhận hợp đồng bằng OTP), "các điều khoản hợp đồng không có quy định hoàn trả toàn bộ phí bảo hiểm" (CafeF 23/5/2026).
- Lừa đảo "hủy gói bảo hiểm": Cơ quan ANĐT Công an tỉnh Khánh Hòa khởi tố 5 bị can tội lừa đảo chiếm đoạt tài sản – giả shipper rồi mạo danh nhân viên bảo hiểm, dụ quét mã QR, quét khuôn mặt trên website, Facebook giả để "hủy", thực chất là xác nhận lệnh chuyển tiền (Dân trí 12/8/2026).
- Ngày 18/11/2026 một tổng công ty bảo hiểm cảnh báo tin nhắn giả "đã kích hoạt hợp đồng phí khoảng 150 triệu" kèm website giả để hủy; khuyến cáo không vào link lạ, "tuyệt đối không cung cấp thông tin cá nhân, thông tin tài khoản ngân hàng, mật khẩu hay mã OTP", chỉ liên hệ kênh chính thức (CafeF 18/11/2026).
- Trước khi hủy: hỏi doanh nghiệp về điều chỉnh mức phí, giảm quyền lợi bổ sung; mua mới sau này có thể khó hơn, đắt hơn vì tuổi và sức khỏe (Nhân Dân 4/8/2026).
- Bị tư vấn sai: khiếu nại bằng văn bản kèm bằng chứng với doanh nghiệp, rồi đến cơ quan quản lý bảo hiểm thuộc Bộ Tài chính hoặc tòa án.
Luật, mức tiền và lãi suất có thể đã thay đổi sau ngày cập nhật. Trước khi làm theo, hãy kiểm tra văn bản gốc hoặc hỏi cơ quan có thẩm quyền.
Lưu ý khi áp dụng
Không dùng chi tiết Trung Quốc: cảnh báo liên ngành 6/2/2026 về "đại lý bảo vệ quyền lợi", phí đại lý 30–50% tiền hoàn (Ninh Hạ 2026), vụ Hồ Nam 2025, đường dây 12378, "giảm số tiền bảo hiểm, ngừng đóng phí" (减额交清). Không tìm thấy cảnh báo chính thức của Cục Quản lý, giám sát bảo hiểm hay Hiệp hội Bảo hiểm Việt Nam về "dịch vụ hủy hợp đồng lấy lại 100% phí" – không nói cơ quan nào đã cảnh báo điều này. Vụ 280 triệu: bài báo không nói khách thuê dịch vụ – không gán. Không nói "thuê dịch vụ là phạm pháp", không nói tội danh khi bịa lý do khiếu nại (chưa xác minh luật VN). Không nêu tên công ty bảo hiểm, website giả, bị can, khách hàng. Không khuyên giữ hay hủy một sản phẩm cụ thể. Tránh trùng tập 302 (cách hủy trong 21 ngày, vụ Hà Nội 150 triệu) và 236 (vụ đòi 180 triệu).
Làm ngay hôm nay
- Lưu số tổng đài in trên hợp đồng, chỉ liên hệ qua kênh đó
- Không bấm link, không quét mã theo tin nhắn lạ
- Không đưa căn cước, số tài khoản, mã OTP cho người làm hộ
- Hỏi công ty giá trị hoàn lại hiện tại, ghi ra giấy
- Kẹt tiền: hỏi cách giữ hợp đồng trước khi hủy
Câu hỏi để tự kiểm tra: Bạn từng thấy quảng cáo "lấy lại 100% phí bảo hiểm" chưa?
Ảnh đúc kết (lưu lại để nhớ)
Nguồn và ghi công
Bài dịch, rút gọn và bổ sung thông tin Việt Nam từ 高性价比人生指南 (mục 5.43, đã dịch và rút gọn) của tác giả eternity4719, phát hành theo giấy phép CC BY 4.0. Ensado đã chỉnh sửa so với bản gốc: dịch sang tiếng Việt, rút gọn, thay số liệu Trung Quốc bằng luật và số liệu Việt Nam khi có. Tên tiếng Việt “Cẩm nang sống đáng đồng tiền” do Ensado đặt.
Nguồn Việt Nam và nghiên cứu được dẫn: Luật Kinh doanh bảo hiểm 2022 (văn bản hợp nhất 2026), Điều 35, 37; Báo Dân trí (12/8/2026); CafeF (23/5/2026; 18/11/2026); Báo Nhân Dân (4/8/2026).