Xem nhanh trong 1 phút
5 ý chính
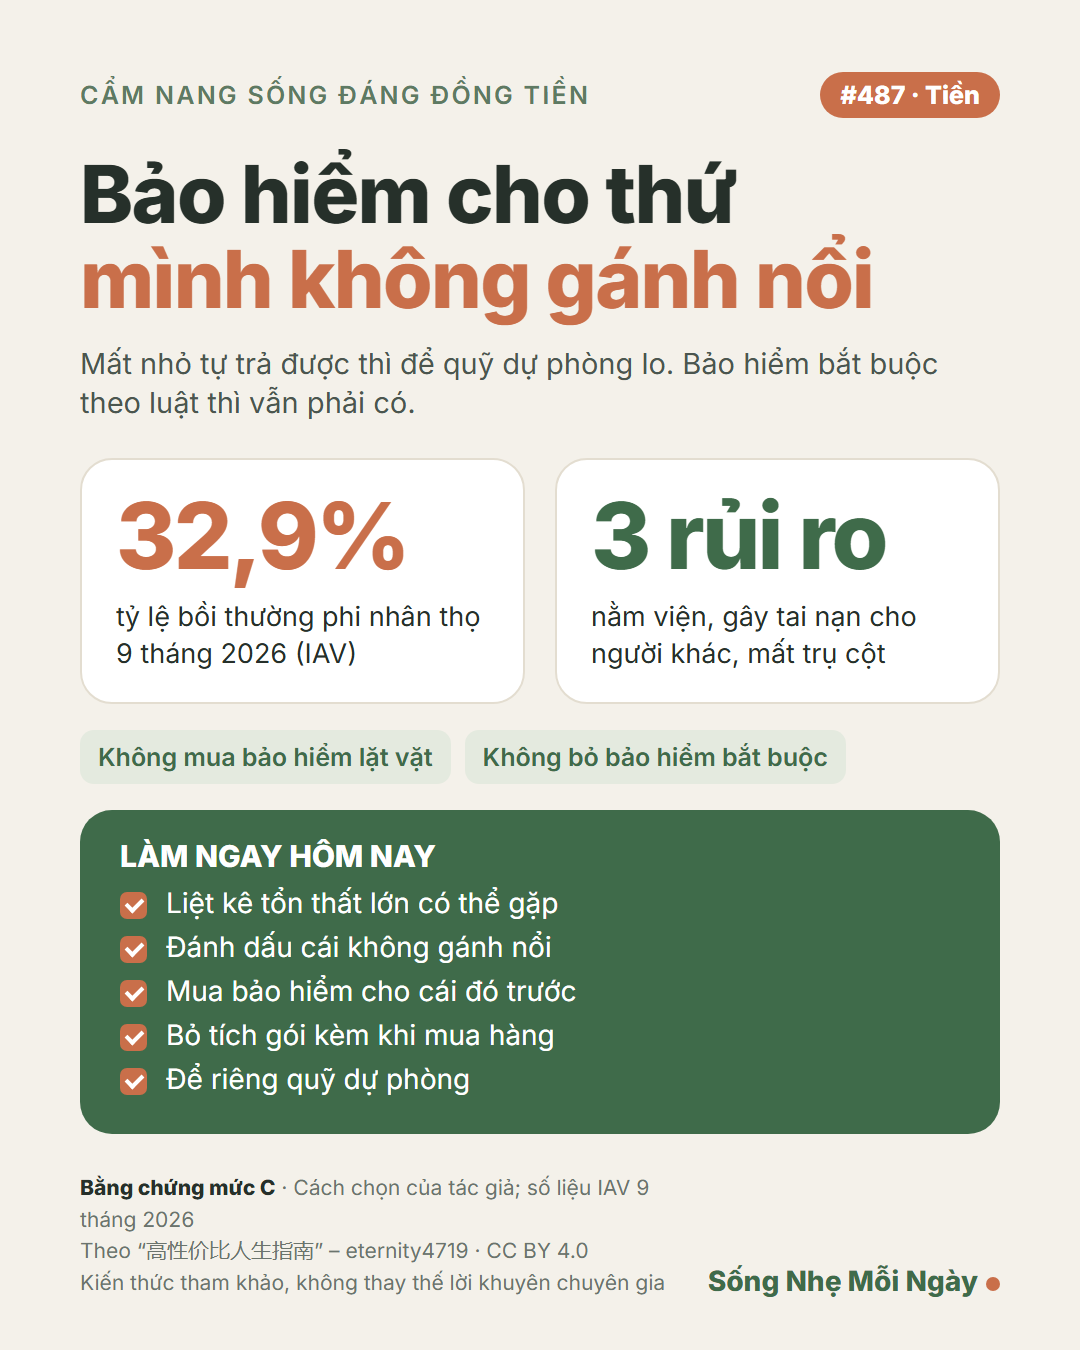
- Phí bảo hiểm không quay lại hết. Một phần trả chi phí bán hàng, vận hành và lợi nhuận của công ty. 9 tháng đầu 2026, bảo hiểm phi nhân thọ thu khoảng 75.057 tỷ đồng phí, bồi thường gốc 24.693 tỷ, tỷ lệ 32,9% (Hiệp hội Bảo hiểm Việt Nam; chưa tính dự phòng, khác nhau theo từng nghiệp vụ, từng công ty).
- Tính trung bình, mua bảo hiểm là chịu thiệt một chút để đổi một cú sốc lớn thành khoản nhỏ đều đặn. Mất mát càng nhỏ, càng tự trả được, thì phép đổi này càng không đáng.
- Đáng mua: mất mát hiếm mà lớn – nằm viện, bệnh nặng; lái xe gây tai nạn cho người khác; người kiếm tiền chính qua đời khi nhà còn nợ, con còn nhỏ.
- Tự trả được thì để quỹ dự phòng lo: vỡ màn hình, trễ chuyến bay, hỏng đồ gia dụng vài triệu. Bảo hiểm bệnh hiểm nghèo chủ yếu bù thu nhập lúc nghỉ chữa bệnh – theo tác giả, ai có tiền để dành đủ sống 1–2 năm không đi làm có thể cân nhắc không mua.
- Bảo hiểm bắt buộc theo luật vẫn phải có: bảo hiểm y tế, bảo hiểm trách nhiệm dân sự của chủ xe. Cách chọn này chỉ dành cho bảo hiểm tự nguyện. Sách xếp mức C: đây là cách chọn, không có số liệu chính thức nói loại nào mua là lời.
Cái giá phải trả và thứ đổi lại
💸 Cái giá
Không mất tiền. Nửa giờ liệt kê những tổn thất lớn nhà mình có thể gặp, xem cái nào tiền tiết kiệm không gánh nổi.
🎯 Đổi lại được gì (theo sách)
Tiền phí dồn vào đúng những rủi ro hiếm mà xảy ra thì cả nhà lao đao; mất mát nhỏ thì tự trả, không phải trả thêm phần chi phí và lợi nhuận của công ty bảo hiểm cho những thứ mình tự lo được. Mức bằng chứng: C.
Ở Việt Nam: luật, số liệu, vụ việc
📅 Thông tin cập nhật đến:
- Ở Việt Nam: theo Hiệp hội Bảo hiểm Việt Nam (Thị trường Tài chính Tiền tệ 29/10/2026), 9 tháng đầu 2026 bảo hiểm phi nhân thọ thu khoảng 75.057 tỷ đồng phí, bồi thường gốc 24.693 tỷ đồng, tỷ lệ bồi thường 32,9% (chưa tính dự phòng bồi thường); xe cơ giới tự nguyện 61,6%, sức khỏe 23,7%.
- Toàn thị trường (Tạp chí Kinh tế – Tài chính 3/10/2026): doanh thu phí 9 tháng ước 175,8 nghìn tỷ đồng, chi trả quyền lợi 77,9 nghìn tỷ.
- Bảo hiểm bắt buộc vẫn phải tham gia theo luật: bảo hiểm y tế, bảo hiểm trách nhiệm dân sự của chủ xe cơ giới.
Luật, mức tiền và lãi suất có thể đã thay đổi sau ngày cập nhật. Trước khi làm theo, hãy kiểm tra văn bản gốc hoặc hỏi cơ quan có thẩm quyền.
Lưu ý khi áp dụng
Mức C: không có số liệu chính thức cho biết loại bảo hiểm nào mua là "lời"; đây là cách chọn. Không dùng chi tiết Trung Quốc (văn bản 银保监办发〔2021〕7号, công bố "tỷ lệ bồi thường tổng hợp" bảo hiểm sức khỏe ngắn hạn mỗi nửa năm). Tỷ lệ bồi thường phi nhân thọ VN 9 tháng 2026 là bồi thường gốc chưa tính dự phòng, khác nhau theo nghiệp vụ và công ty – không dùng để nói "mua bảo hiểm là lỗ". Không nêu tên công ty, sản phẩm. Bảo hiểm bắt buộc (bảo hiểm y tế, trách nhiệm dân sự chủ xe cơ giới) không áp dụng cách chọn này. Bảo hiểm bệnh hiểm nghèo: ý của tác giả ("có tiền đủ sống 1–2 năm không làm thì có thể cân nhắc không mua") – nói mềm. Tránh trùng 064 (quỹ dự phòng – chỉ nhắc một câu), 086 (tử kỳ), 092 (TNDS ô tô), 236 (bảo hiểm thuần bảo vệ), 357 (bán kèm ở ngân hàng).
Làm ngay hôm nay
- Liệt kê những tổn thất lớn nhà mình có thể gặp
- Đánh dấu cái tiền tiết kiệm không gánh nổi
- Mua bảo hiểm cho cái đó trước
- Bỏ tích các gói bảo hiểm lặt vặt khi mua hàng
- Để riêng quỹ dự phòng cho mất mát nhỏ
Câu hỏi để tự kiểm tra: Nhà bạn đang có những bảo hiểm nào, cái nào thật sự cần?
Ảnh đúc kết (lưu lại để nhớ)
🧮 Công cụ và so sánh trên Ensado: Tính lãi tiết kiệm các ngân hàng · So sánh app ngân hàng số (các trang này có link giới thiệu ngân hàng, công ty chứng khoán; thứ tự so sánh không theo hoa hồng)
📚 Đọc thêm / đồ dùng gợi ý: Sổ tay A5 để ghi chép chi tiêu, khoản nợ (link tiếp thị) · Sách Tâm Lý Học Về Tiền – Morgan Housel (link tiếp thị) Ensado có thể nhận hoa hồng, giá của bạn không đổi.
Nguồn và ghi công
Bài dịch, rút gọn và bổ sung thông tin Việt Nam từ 高性价比人生指南 (mục 5.39, đã dịch và rút gọn) của tác giả eternity4719, phát hành theo giấy phép CC BY 4.0. Ensado đã chỉnh sửa so với bản gốc: dịch sang tiếng Việt, rút gọn, thay số liệu Trung Quốc bằng luật và số liệu Việt Nam khi có. Tên tiếng Việt “Cẩm nang sống đáng đồng tiền” do Ensado đặt.
Nguồn Việt Nam và nghiên cứu được dẫn: Hiệp hội Bảo hiểm Việt Nam qua Thị trường Tài chính Tiền tệ (29/10/2026); Tạp chí Kinh tế – Tài chính (3/10/2026).