Xem nhanh trong 1 phút
5 ý chính
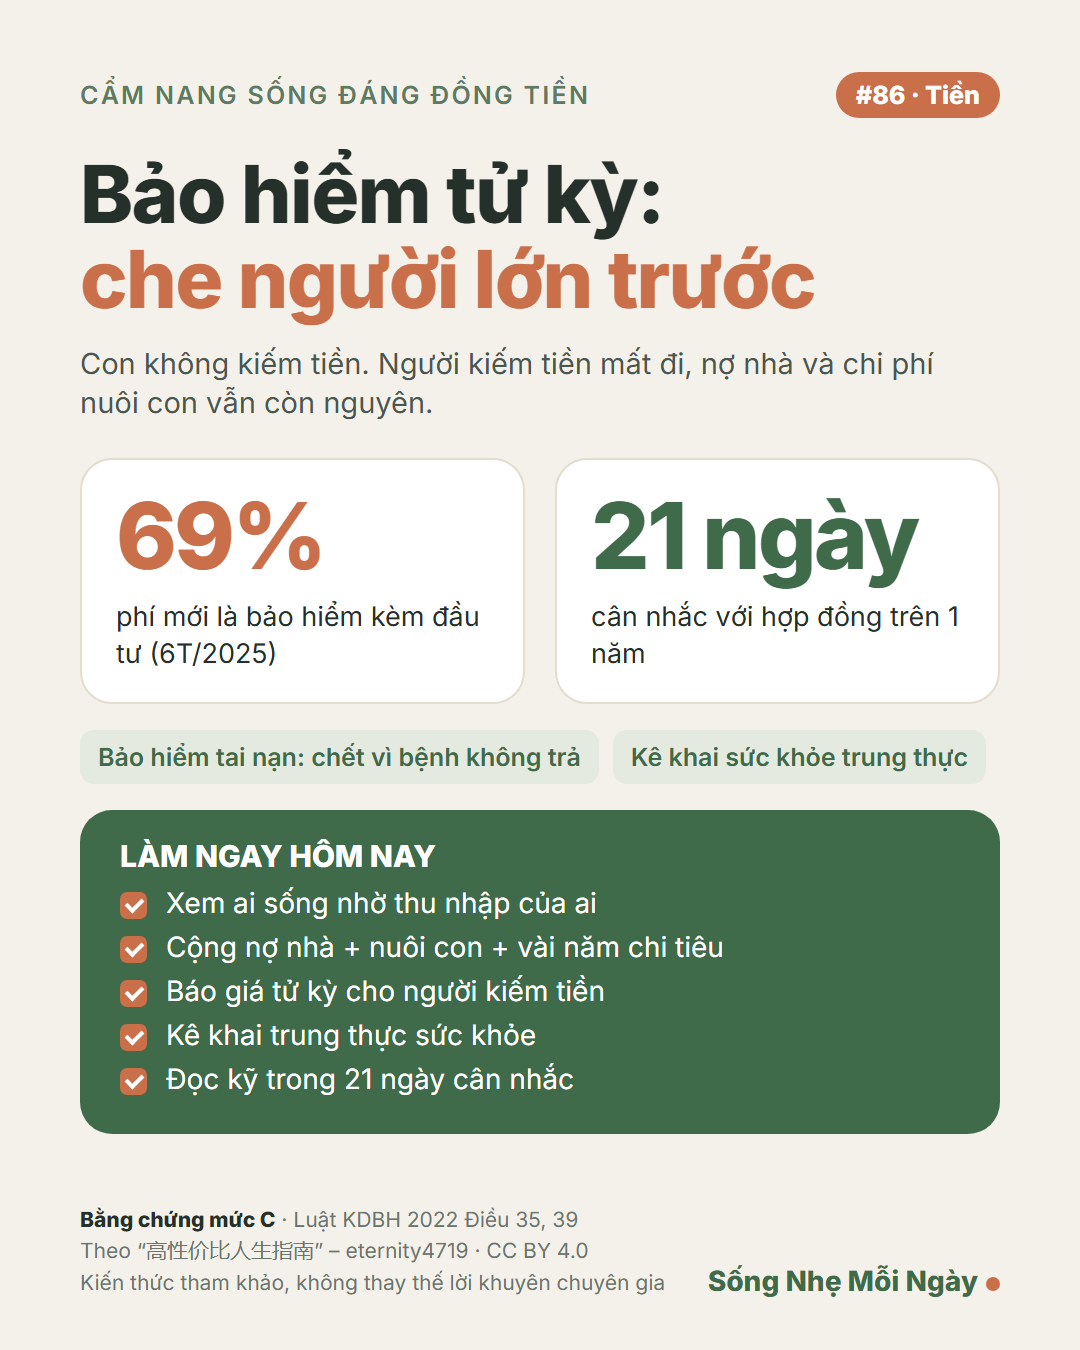
- Bảo hiểm tử kỳ bảo vệ trong một số năm cố định; trong thời gian đó người được bảo hiểm qua đời thì gia đình nhận tiền. Hết hạn không sao thì không nhận lại gì – vì thế phí rẻ.
- Dành cho người có gia đình sống nhờ thu nhập của mình: nợ nhà chưa trả xong, con còn nhỏ, bố mẹ già. Không ai sống nhờ bạn thì không cần.
- Tiền ít thì theo thứ tự: tử kỳ cho người kiếm tiền, bảo hiểm sức khỏe cho người kiếm tiền, rồi mới đến bảo hiểm sức khỏe cho con. Số tiền bảo hiểm (gợi ý của tác giả): nợ nhà còn lại + chi phí nuôi con đến trưởng thành + vài năm chi tiêu.
- Bảo hiểm tai nạn chỉ trả khi chết, thương tật do tai nạn; chết vì bệnh không trả. Thị trường 6 tháng đầu 2025: bảo hiểm kèm đầu tư chiếm 69% phí khai thác mới, tử kỳ 7,9%.
- Luật Kinh doanh bảo hiểm 2022: người được bảo hiểm phải đồng ý bằng văn bản, ghi rõ số tiền và người thụ hưởng (Điều 39); hợp đồng trên 1 năm có 21 ngày cân nhắc, hủy được, nhận lại phí sau khi trừ chi phí hợp lý (Điều 35).
Cái giá phải trả và thứ đổi lại
💸 Cái giá
Mỗi năm vài triệu đồng tùy tuổi, số tiền bảo hiểm và số năm (ước tính của tác giả, không có số chính thức). Phải kê khai trung thực sức khỏe, mất khoảng nửa giờ.
🎯 Đổi lại được gì (theo sách)
Bảo hiểm tử kỳ chỉ bảo vệ trong một số năm cố định; trong thời gian đó người được bảo hiểm qua đời thì gia đình nhận một khoản tiền. Nó dành cho người sống nhờ thu nhập của bạn: nợ nhà chưa trả xong, con còn nhỏ. Không ai sống nhờ bạn thì không cần. Con không kiếm tiền; người kiếm tiền mất đi thì khoản vay và chi tiêu nuôi con vẫn còn. Mức bằng chứng: C.
Ở Việt Nam: luật, số liệu, vụ việc
📅 Thông tin cập nhật đến:
- Luật Kinh doanh bảo hiểm 2022 (08/2022/QH15, sửa bởi 139/2025/QH15): Điều 39 khoản 1 – hợp đồng bảo hiểm có điều kiện trả tiền khi người khác chết phải có đồng ý bằng văn bản của người đó, ghi rõ số tiền bảo hiểm và người thụ hưởng; khoản 2 điểm a – bảo hiểm cho người chưa thành niên phải có đồng ý bằng văn bản của cha mẹ hoặc người giám hộ.
- Điều 35: hợp đồng trên 1 năm có 21 ngày cân nhắc, hủy được và nhận lại phí sau khi trừ chi phí hợp lý.
- Thị trường: 6 tháng đầu 2025, bảo hiểm liên kết đầu tư chiếm 69% phí khai thác mới, tử kỳ chỉ 7,9%; 8 tháng đầu 2026, tử kỳ chiếm 51,8% số hợp đồng mới nhưng liên kết đầu tư vẫn chiếm phần lớn doanh thu phí. 30/6/2023 Bộ Tài chính công bố kết luận thanh tra, chỉ ra vi phạm trong bán bảo hiểm qua ngân hàng tại Prudential, MB Ageas, Sun Life, BIDV MetLife.
- Bảo hiểm tai nạn (ví dụ quy tắc của AIA) định nghĩa "tai nạn" loại trừ bệnh tật.
Luật, mức tiền và lãi suất có thể đã thay đổi sau ngày cập nhật. Trước khi làm theo, hãy kiểm tra văn bản gốc hoặc hỏi cơ quan có thẩm quyền.
Lưu ý khi áp dụng
"bảo vệ người lớn trước" là suy ra từ câu hỏi "thu nhập của ai mất đi thì nhà không sống nổi". Tiền ít thì trước hết mua tử kỳ và bảo hiểm sức khỏe cho người kiếm tiền, rồi mới đến bảo hiểm sức khỏe cho con. Bảo hiểm tai nạn chỉ trả khi chết, thương tật do tai nạn, chết vì bệnh không trả – không thay được bảo hiểm tử kỳ. Cách tính số tiền bảo hiểm của tác giả: nợ nhà còn lại, cộng chi phí nuôi con đến tuổi trưởng thành, cộng vài năm chi tiêu gia đình.
Làm ngay hôm nay
- Xem ai sống nhờ thu nhập của ai
- Cộng nợ nhà, chi phí nuôi con
- Báo giá tử kỳ cho người kiếm tiền
- Kê khai sức khỏe trung thực
- Đọc kỹ trong 21 ngày cân nhắc
Câu hỏi để tự kiểm tra: Nhà bạn đã có bảo hiểm cho người kiếm tiền chính chưa?
Ảnh đúc kết (lưu lại để nhớ)
📚 Đọc thêm / đồ dùng gợi ý: Sách Tâm Lý Học Về Tiền – Morgan Housel (link tiếp thị) Ensado có thể nhận hoa hồng, giá của bạn không đổi.
Nguồn và ghi công
Bài dịch, rút gọn và bổ sung thông tin Việt Nam từ 高性价比人生指南 (mục 5.40, đã dịch và rút gọn) của tác giả eternity4719, phát hành theo giấy phép CC BY 4.0. Ensado đã chỉnh sửa so với bản gốc: dịch sang tiếng Việt, rút gọn, thay số liệu Trung Quốc bằng luật và số liệu Việt Nam khi có. Tên tiếng Việt “Cẩm nang sống đáng đồng tiền” do Ensado đặt.
Nguồn Việt Nam và nghiên cứu được dẫn: Luật Kinh doanh bảo hiểm 2022; Bộ Tài chính (2023); số liệu thị trường bảo hiểm 2025–2026.