Xem nhanh trong 1 phút
5 ý chính
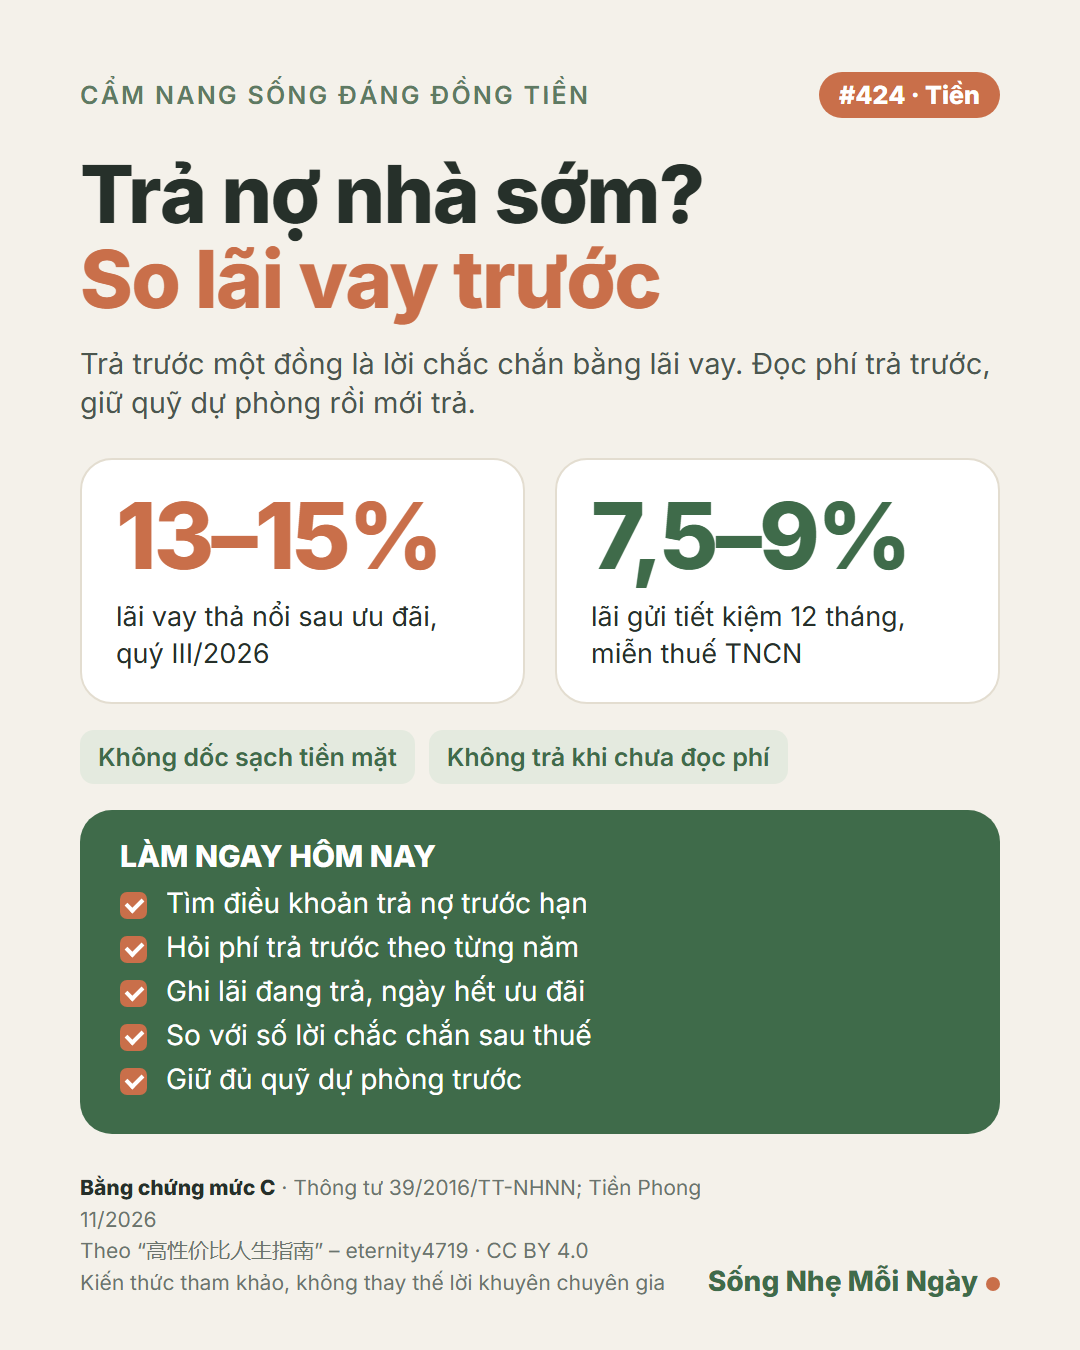
- Câu hỏi duy nhất: chỗ để tiền khác có chắc chắn cho bạn cao hơn lãi vay, sau thuế và phí, không? Trả trước một đồng là chắc chắn khỏi trả lãi trên đồng đó, đúng bằng lãi vay. Không chắc cao hơn thì trả bớt nợ là khoản lời không rủi ro. (Sách xếp mức C: đây là cách tính, không phải kết luận.)
- Quý III/2026 (Tiền Phong 7/11/2026): lãi cố định 12 tháng đầu phổ biến 8,5–11,5%/năm, lãi thả nổi sau ưu đãi 13–15%/năm; gửi tiết kiệm 12 tháng khoảng 7,5–9%/năm. Lãi tiền gửi tại tổ chức tín dụng được miễn thuế thu nhập cá nhân.
- Minh họa: trả trước 200 triệu đồng, lãi vay 13% – năm đầu bớt khoảng 26 triệu tiền lãi; gửi tiết kiệm 8% chỉ được khoảng 16 triệu; nếu phí trả trước 3% thì mất 6 triệu một lần.
- Thông tư 39/2016/TT-NHNN: phí trả nợ trước hạn do ngân hàng và khách hàng thỏa thuận; hợp đồng phải ghi nội dung trả nợ trước hạn, loại phí, mức phí và cách xác định lãi suất khi điều chỉnh. Ở nhiều ngân hàng, phí trong 2–3 năm đầu có thể lên tới 3–4% số tiền trả trước; lãi thả nổi nhiều nơi bằng lãi tiết kiệm 12 tháng cộng biên độ 3,5–4%.
- Giữ đủ quỹ dự phòng trước khi trả. Hỏi xem có mức trả không bị phạt – có khoản vay cho trả mỗi lần dưới 100 triệu mà không mất phí. Đây không phải lời khuyên đầu tư.
Cái giá phải trả và thứ đổi lại
💸 Cái giá
Không tốn tiền. Mất nửa giờ làm một phép tính. Phải thật thà ước xem mình chắc chắn kiếm được bao nhiêu phần trăm mỗi năm, sau thuế và phí.
🎯 Đổi lại được gì (theo sách)
Trả trước một đồng là chắc chắn khỏi trả lãi trên đồng đó, đúng bằng lãi suất vay. Nếu chỗ để tiền khác không chắc chắn cao hơn lãi vay thì trả bớt nợ là một khoản lời không rủi ro. Mức bằng chứng: C.
Ở Việt Nam: luật, số liệu, vụ việc
📅 Thông tin cập nhật đến:
- Ở Việt Nam: Thông tư 39/2016/TT-NHNN về hoạt động cho vay (văn bản hợp nhất 06/VBHN-NHNN năm 2026): Điều 14 cho phép thu "phí trả nợ trước hạn trong trường hợp khách hàng trả nợ trước hạn"; Điều 18 khoản 2: tổ chức tín dụng và khách hàng thỏa thuận về việc trả nợ trước hạn; Điều 23: thỏa thuận cho vay phải có nội dung trả nợ trước hạn, loại phí và mức phí, nguyên tắc và các yếu tố xác định lãi suất khi điều chỉnh (Điều 13 khoản 5).
- Quý III/2026: lãi cố định 12 tháng đầu phổ biến 8,5–11,5%/năm, lãi thả nổi sau ưu đãi 13–15%/năm (DXS-FERI); lãi tiền gửi 12 tháng 7,5–9%/năm (MBS) – Tiền Phong 7/11/2026, cùng bài: người mua nhà chạy đua trả nợ trước khi hết ưu đãi; một khoản vay cho trả trước mỗi lần dưới 100 triệu đồng không bị phạt.
- Ở nhiều ngân hàng thương mại cổ phần, phí trả trước trong 2–3 năm đầu có thể lên tới 3–4% số tiền trả trước; lãi thả nổi nhiều nơi bằng lãi huy động 12 tháng cộng biên độ 3,5–4% (Nhà Đầu tư, 2026).
- Lãi tiền gửi tại tổ chức tín dụng được miễn thuế thu nhập cá nhân (Luật Thuế TNCN 109/2025/QH15, hiệu lực 1/7/2026).
Luật, mức tiền và lãi suất có thể đã thay đổi sau ngày cập nhật. Trước khi làm theo, hãy kiểm tra văn bản gốc hoặc hỏi cơ quan có thẩm quyền.
Lưu ý khi áp dụng
Sách chỉ đưa cách tính, không kết luận (mức C). Không dùng LPR Trung Quốc (3,5% ngày 20/8/2026), cách trả "等额本息" và ứng dụng tính thử của ngân hàng TQ. Phép tính 200 triệu × 13% / 8% / phí 3% là minh họa tự tính, bỏ qua dư nợ giảm dần trong năm. Không nêu tên ngân hàng, mức phí của từng ngân hàng. Không nói "luôn nên trả sớm" hay "luật cấm phạt trả trước"; chưa thấy quy định trần phí trả nợ trước hạn. Thông tư 29/2026/TT-NHNN (hiệu lực 15/8/2026) sửa TT 39 – bài tóm tắt không nhắc trả nợ trước hạn; toàn văn chưa đọc. Không phải lời khuyên đầu tư. Tránh trùng tập 064 (quỹ dự phòng) và 228 (vay để đầu tư).
Làm ngay hôm nay
- Tìm điều khoản trả nợ trước hạn và phí từng năm trong hợp đồng
- Ghi lãi đang trả, ngày hết ưu đãi, biên độ
- Ghi con số bạn chắc chắn kiếm được, sau thuế và phí
- Hỏi ngân hàng số lãi bớt được nếu trả trước
- Giữ đủ quỹ dự phòng rồi mới trả
Câu hỏi để tự kiểm tra: Bạn đã từng trả nợ trước hạn chưa, có bị phí không?
Ảnh đúc kết (lưu lại để nhớ)
🧮 Công cụ và so sánh trên Ensado: Tính lãi tiết kiệm các ngân hàng · So sánh app ngân hàng số (các trang này có link giới thiệu ngân hàng, công ty chứng khoán; thứ tự so sánh không theo hoa hồng)
📚 Đọc thêm / đồ dùng gợi ý: Sổ tay A5 để ghi chép chi tiêu, khoản nợ (link tiếp thị) · Sách Tâm Lý Học Về Tiền – Morgan Housel (link tiếp thị) Ensado có thể nhận hoa hồng, giá của bạn không đổi.
Nguồn và ghi công
Bài dịch, rút gọn và bổ sung thông tin Việt Nam từ 高性价比人生指南 (mục 5.28, đã dịch và rút gọn) của tác giả eternity4719, phát hành theo giấy phép CC BY 4.0. Ensado đã chỉnh sửa so với bản gốc: dịch sang tiếng Việt, rút gọn, thay số liệu Trung Quốc bằng luật và số liệu Việt Nam khi có. Tên tiếng Việt “Cẩm nang sống đáng đồng tiền” do Ensado đặt.
Nguồn Việt Nam và nghiên cứu được dẫn: Thông tư 39/2016/TT-NHNN (văn bản hợp nhất 06/VBHN-NHNN); Báo Tiền Phong (7/11/2026); Nhà Đầu tư (2026); Luật Thuế thu nhập cá nhân 2025.