Xem nhanh trong 1 phút
5 ý chính
- Bao nhiêu: 3–6 tháng chi tiêu thiết yếu – nhà, ăn, đi lại, học phí, bảo hiểm. Đây là quy tắc kinh nghiệm (mức bằng chứng C). Thu nhập bấp bênh, làm tự do thì để dày hơn.
- Để ở đâu: nơi rút được ngay. Tiền gửi không kỳ hạn lãi tối đa 0,5%/năm; sổ kỳ hạn ngắn lãi cao hơn. Rút trước hạn một phần thì chỉ phần rút tính lãi không kỳ hạn, phần còn lại giữ lãi cũ – có thể chia quỹ thành vài sổ nhỏ.
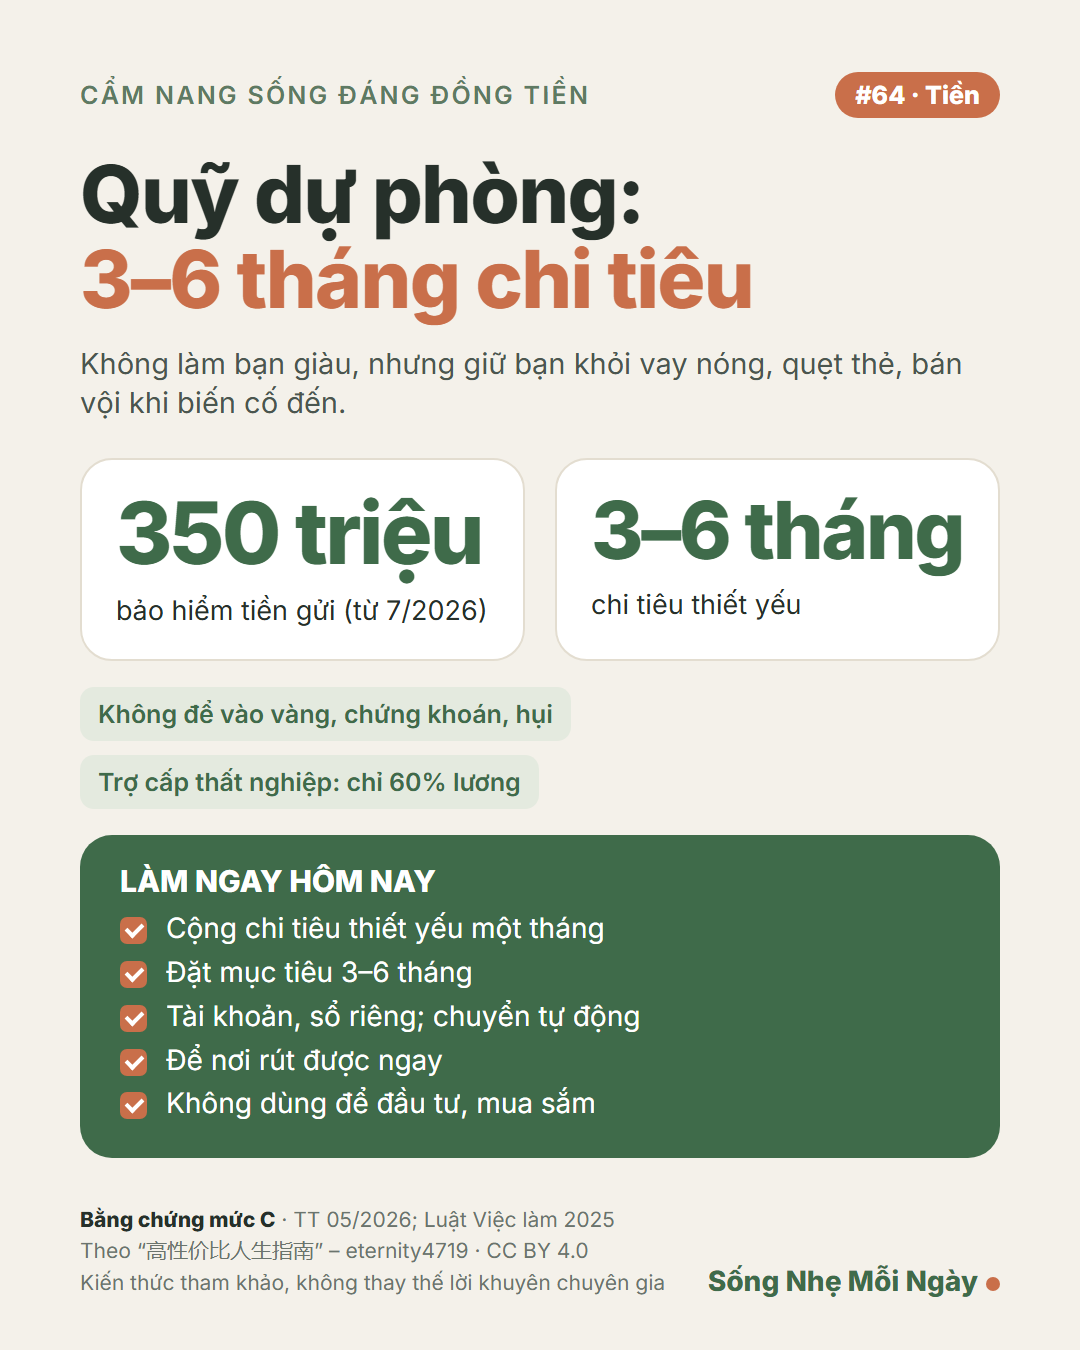
- Bảo hiểm tiền gửi: từ 13/7/2026 trả tối đa 350 triệu đồng (gốc và lãi) mỗi người, mỗi ngân hàng – thay mức 125 triệu cũ.
- Không để vào vàng, chứng khoán: giá có thể giảm đúng lúc cần tiền (sáng 11/11/2026 vàng miếng chênh mua – bán 3 triệu/lượng). Hụi, "gửi góp" lãi cao không được bảo hiểm tiền gửi – tháng 9/2026 một chủ hụi ở Cần Thơ ôm hơn 12 tỷ.
- Trợ cấp thất nghiệp (từ 2026): 60% lương đóng bảo hiểm, tối đa 12 tháng, nhận từ ngày làm việc thứ 11 – chỉ là lớp đệm.
Cái giá phải trả và thứ đổi lại
💸 Cái giá
Không tốn tiền, nhưng khoản này phải chịu lãi thấp, chỉ để ở tiền gửi không kỳ hạn, tiết kiệm kỳ hạn ngắn hoặc nơi rút được bất cứ lúc nào. Khó nhất là trong lúc tích lũy thì không đụng vào.
🎯 Đổi lại được gì (theo sách)
Khi có biến cố (mất việc, ốm đau, hỏng xe), có sẵn tiền thì không phải vay nóng, quẹt thẻ tín dụng hay bán vội tài sản đang lỗ. Mức bằng chứng: C – sách nói rõ "3–6 tháng" là quy tắc kinh nghiệm, không có nguồn gốc học thuật.
Ở Việt Nam: luật, số liệu, vụ việc
📅 Thông tin cập nhật đến:
- Tiền gửi không kỳ hạn được trả lãi tối đa 0,5%/năm (VietnamFinance, 9/2026); đầu tháng 11/2026 lãi tiết kiệm kỳ hạn dưới 6 tháng ở nhiều ngân hàng chịu trần 4,75%/năm (Thị trường Tài chính Tiền tệ) – lãi suất thay đổi thường xuyên.
- Rút trước hạn theo Thông tư 04/2022/TT-NHNN (sửa bởi Thông tư 47/2024): rút toàn bộ thì lãi tối đa bằng lãi không kỳ hạn thấp nhất; rút một phần thì phần rút tính lãi không kỳ hạn, phần còn lại giữ nguyên lãi suất đến hạn.
- Bảo hiểm tiền gửi: từ 13/7/2026 hạn mức chi trả tăng lên 350 triệu đồng (gồm gốc và lãi) cho mỗi người tại mỗi tổ chức tham gia, thay mức 125 triệu trước đây (Thông tư 05/2026/TT-NHNN).
- Trợ cấp thất nghiệp (Luật Việc làm 2025, từ 1/1/2026): 60% bình quân lương đóng bảo hiểm thất nghiệp 6 tháng gần nhất, tối đa 12 tháng, nhận từ ngày làm việc thứ 11 sau khi nộp đủ hồ sơ; người làm tự do không có.
- Vàng miếng SJC sáng 11/11/2026 chênh mua – bán 3 triệu đồng/lượng (Báo Lào Cai).
- Tháng 9/2026, một chủ hụi ở Cần Thơ chiếm đoạt hơn 12 tỷ đồng (Tuổi Trẻ); tiền góp hụi không được bảo hiểm tiền gửi.
Luật, mức tiền và lãi suất có thể đã thay đổi sau ngày cập nhật. Trước khi làm theo, hãy kiểm tra văn bản gốc hoặc hỏi cơ quan có thẩm quyền.
Lưu ý khi áp dụng
Chi tiêu thiết yếu gồm tiền nhà, ăn uống, đi lại, học phí, bảo hiểm. Thu nhập bấp bênh, làm tự do thì để dày hơn. Không để quỹ dự phòng vào chứng khoán, vàng hay tài sản có giá lên xuống. Đây không phải tư vấn đầu tư. Các quy định về bảo hiểm tiền gửi và rút tiền mặt trong sách là của Trung Quốc.
Làm ngay hôm nay
- Cộng chi tiêu thiết yếu một tháng
- Đặt mục tiêu 3–6 tháng
- Mở tài khoản hoặc sổ riêng, chuyển tự động mỗi tháng
- Để nơi rút được ngay
- Không dùng quỹ này để đầu tư, mua sắm
Câu hỏi để tự kiểm tra: Nhà bạn đang có quỹ dự phòng được mấy tháng?
Ảnh đúc kết (lưu lại để nhớ)
🧮 Công cụ và so sánh trên Ensado: Tính lãi tiết kiệm các ngân hàng · So sánh app ngân hàng số (các trang này có link giới thiệu ngân hàng, công ty chứng khoán; thứ tự so sánh không theo hoa hồng)
📚 Đọc thêm / đồ dùng gợi ý: Sách Tâm Lý Học Về Tiền – Morgan Housel (link tiếp thị) · Sổ tay A5 để cộng chi tiêu thiết yếu mỗi tháng (link tiếp thị) Ensado có thể nhận hoa hồng, giá của bạn không đổi.
Nguồn và ghi công
Bài dịch, rút gọn và bổ sung thông tin Việt Nam từ 高性价比人生指南 (mục 5.27, đã dịch và rút gọn) của tác giả eternity4719, phát hành theo giấy phép CC BY 4.0. Ensado đã chỉnh sửa so với bản gốc: dịch sang tiếng Việt, rút gọn, thay số liệu Trung Quốc bằng luật và số liệu Việt Nam khi có. Tên tiếng Việt “Cẩm nang sống đáng đồng tiền” do Ensado đặt.
Nguồn Việt Nam và nghiên cứu được dẫn: Thông tư 05/2026/TT-NHNN; Thông tư 04/2022/TT-NHNN; Luật Việc làm 2025; Tuổi Trẻ (2026).