Xem nhanh trong 1 phút
6 ý chính
- Bảo hiểm y tế là lớp nền. Luật Kinh doanh bảo hiểm không áp dụng cho bảo hiểm y tế; thẻ sức khỏe thương mại chỉ bù thêm phần bạn tự trả và thu nhập mất đi khi nằm viện, không thay được thẻ BHYT.
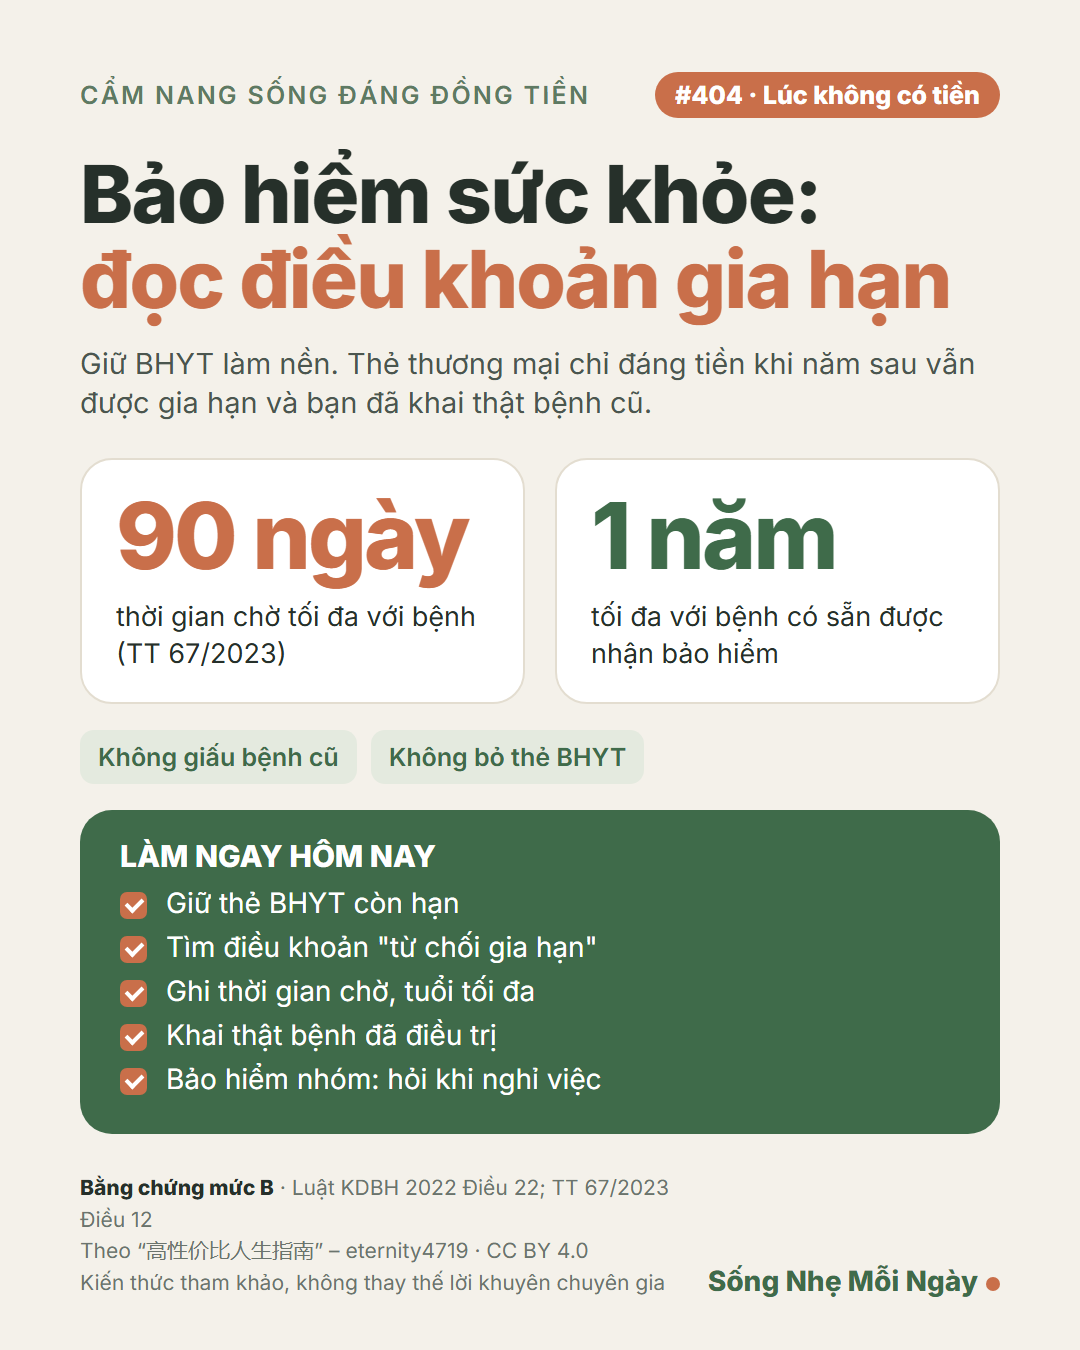
- Nhiều thẻ sức khỏe có hạn 1 năm, gia hạn hằng năm. Có quy tắc ghi công ty "có quyền từ chối gia hạn vì bất kỳ lý do nào", báo trước 30 ngày. Ngày 20/5/2025, một công ty bảo hiểm nhân thọ lớn thông báo bỏ quyền này cho 6 sản phẩm sức khỏe. Đọc kỹ điều khoản gia hạn và tuổi tối đa được gia hạn.
- Thời gian chờ theo Thông tư 67/2023/TT-BTC: tai nạn không có; bệnh thông thường tối đa 90 ngày; bệnh có sẵn được nhận bảo hiểm tối đa 1 năm; thai sản tối đa 270 ngày. Bệnh có sẵn chỉ xét dấu hiệu, triệu chứng trong 36 tháng trước ngày hiệu lực.
- Luật Kinh doanh bảo hiểm Điều 22: bên mua phải khai đầy đủ, trung thực; cố ý khai thiếu, khai sai để được bồi thường thì công ty có quyền hủy hợp đồng, không bồi thường, chỉ hoàn phí sau khi trừ chi phí hợp lý.
- Thẻ sức khỏe bán kèm một hợp đồng chính thì hợp đồng chính dừng, thẻ cũng dừng. Đừng mua cả gói đầu tư đắt tiền chỉ để có thẻ. Bảo hiểm nhóm do công ty mua: hỏi xem nghỉ việc còn giữ được không.
- Thông tin pháp luật tham khảo, không phải lời khuyên mua sản phẩm cụ thể.
Cái giá phải trả và thứ đổi lại
💸 Cái giá
Tiền phí mỗi năm, tùy tuổi và gói; nửa giờ đọc quy tắc, điều khoản; khai thật tình trạng sức khỏe, bệnh đã điều trị.
🎯 Đổi lại được gì (theo sách)
Phần chi phí bảo hiểm y tế không trả và thu nhập mất đi những ngày nằm viện có chỗ đỡ; không bị từ chối bồi thường vì khai sai; không bị "rơi" khỏi bảo hiểm đúng năm mắc bệnh nặng. Mức bằng chứng: B (chỉ có định nghĩa và quy tắc, không có số liệu "mua thì tiết kiệm được bao nhiêu").
Ở Việt Nam: luật, số liệu, vụ việc
📅 Thông tin cập nhật đến:
- Ở Việt Nam: Luật Kinh doanh bảo hiểm 08/2022/QH15 (sửa bởi Luật 139/2025/QH15, hiệu lực 1/1/2026; văn bản hợp nhất 31/VBHN-VPQH): Điều 1 khoản 2 – luật không áp dụng với bảo hiểm y tế; Điều 4 khoản 15 – bảo hiểm sức khỏe bảo hiểm cho thương tật, tai nạn, ốm đau, bệnh tật, chăm sóc sức khỏe; Điều 22 – bên mua phải cung cấp thông tin đầy đủ, trung thực; cố ý khai thiếu, khai sai để được bồi thường thì doanh nghiệp có quyền hủy bỏ hợp đồng, không bồi thường, hoàn phí sau khi trừ chi phí hợp lý.
- Thông tư 67/2023/TT-BTC Điều 12: thời gian chờ không áp dụng cho tai nạn; tối đa 90 ngày với bệnh; bệnh có sẵn được chấp nhận bảo hiểm tối đa 1 năm; thai sản tối đa 270 ngày; bệnh có sẵn chỉ xét dấu hiệu, triệu chứng trong 36 tháng trước ngày hiệu lực.
- Ví dụ điều khoản: quy tắc một số thẻ sức khỏe bổ sung ghi công ty "có quyền từ chối gia hạn… vì bất kỳ lý do nào", báo trước 30 ngày; ngày 20/5/2025 một công ty bảo hiểm nhân thọ lớn thông báo từ bỏ quyền này cho 6 sản phẩm sức khỏe tái tục hằng năm (thông báo của công ty).
- Thẻ bổ sung chấm dứt khi hợp đồng chính chấm dứt.
Luật, mức tiền và lãi suất có thể đã thay đổi sau ngày cập nhật. Trước khi làm theo, hãy kiểm tra văn bản gốc hoặc hỏi cơ quan có thẩm quyền.
Lưu ý khi áp dụng
Không dùng chi tiết Trung Quốc: Quy định quản lý bảo hiểm sức khỏe 2019, khái niệm pháp lý "bảo đảm tái tục", quy phạm 28 bệnh nặng, "bảo hiểm triệu tệ", hai năm không được hủy hợp đồng (Luật Bảo hiểm TQ Điều 16), cấm mua trùng hai thẻ bồi hoàn – chưa thấy quy định tương đương ở VN. Không nói luật bắt công ty phải tái tục; ở VN quyền gia hạn nằm trong quy tắc sản phẩm. Không nêu giá thẻ, tên công ty, tên sản phẩm. Không áp 21 ngày cân nhắc (Điều 35 chỉ cho hợp đồng trên 1 năm). Thời gian chờ nói "thường tối đa" vì TT 67 cho phép dài hơn nếu doanh nghiệp giải trình; TT 96/2026 sửa TT 67 – chưa kiểm Điều 12 có bị sửa. Tránh trùng 086 (bảo hiểm tử kỳ), 069/076 (21 ngày cân nhắc), 268 (BHYT khi bệnh nặng). Không khuyên mua sản phẩm liên kết đầu tư.
Làm ngay hôm nay
- Xem thẻ bảo hiểm y tế còn hạn
- Tìm chữ "gia hạn" và "từ chối" trong quy tắc thẻ đang có
- Ghi lại thời gian chờ và tuổi tối đa được gia hạn
- Khai thật mọi bệnh đã điều trị, chụp lại tờ khai
- Hỏi phòng nhân sự về bảo hiểm nhóm khi nghỉ việc
Câu hỏi để tự kiểm tra: Thẻ sức khỏe của bạn có điều khoản từ chối gia hạn không?
Ảnh đúc kết (lưu lại để nhớ)
📚 Đọc thêm / đồ dùng gợi ý: Sổ tay A5 để ghi chép chi tiêu, khoản nợ (link tiếp thị) · Sách Tâm Lý Học Về Tiền – Morgan Housel (link tiếp thị) Ensado có thể nhận hoa hồng, giá của bạn không đổi.
Nguồn và ghi công
Bài dịch, rút gọn và bổ sung thông tin Việt Nam từ 高性价比人生指南 (mục 7.20, đã dịch và rút gọn) của tác giả eternity4719, phát hành theo giấy phép CC BY 4.0. Ensado đã chỉnh sửa so với bản gốc: dịch sang tiếng Việt, rút gọn, thay số liệu Trung Quốc bằng luật và số liệu Việt Nam khi có. Tên tiếng Việt “Cẩm nang sống đáng đồng tiền” do Ensado đặt.
Nguồn Việt Nam và nghiên cứu được dẫn: Luật Kinh doanh bảo hiểm 2022 (sửa đổi 2025), Điều 1, 22; Thông tư 67/2023/TT-BTC, Điều 12.