Xem nhanh trong 1 phút
6 ý chính
- Thông tư 67/2023/TT-BTC (Điều 11): quyền lợi có đảm bảo và quyền lợi không đảm bảo phải được thể hiện rõ trong hợp đồng. Điều 29: tài liệu minh họa phải nêu rõ quyền lợi có được đảm bảo hay không, tránh làm bên mua kỳ vọng không thực tế, và phải có xác nhận bạn đã được tư vấn, hiểu rõ.
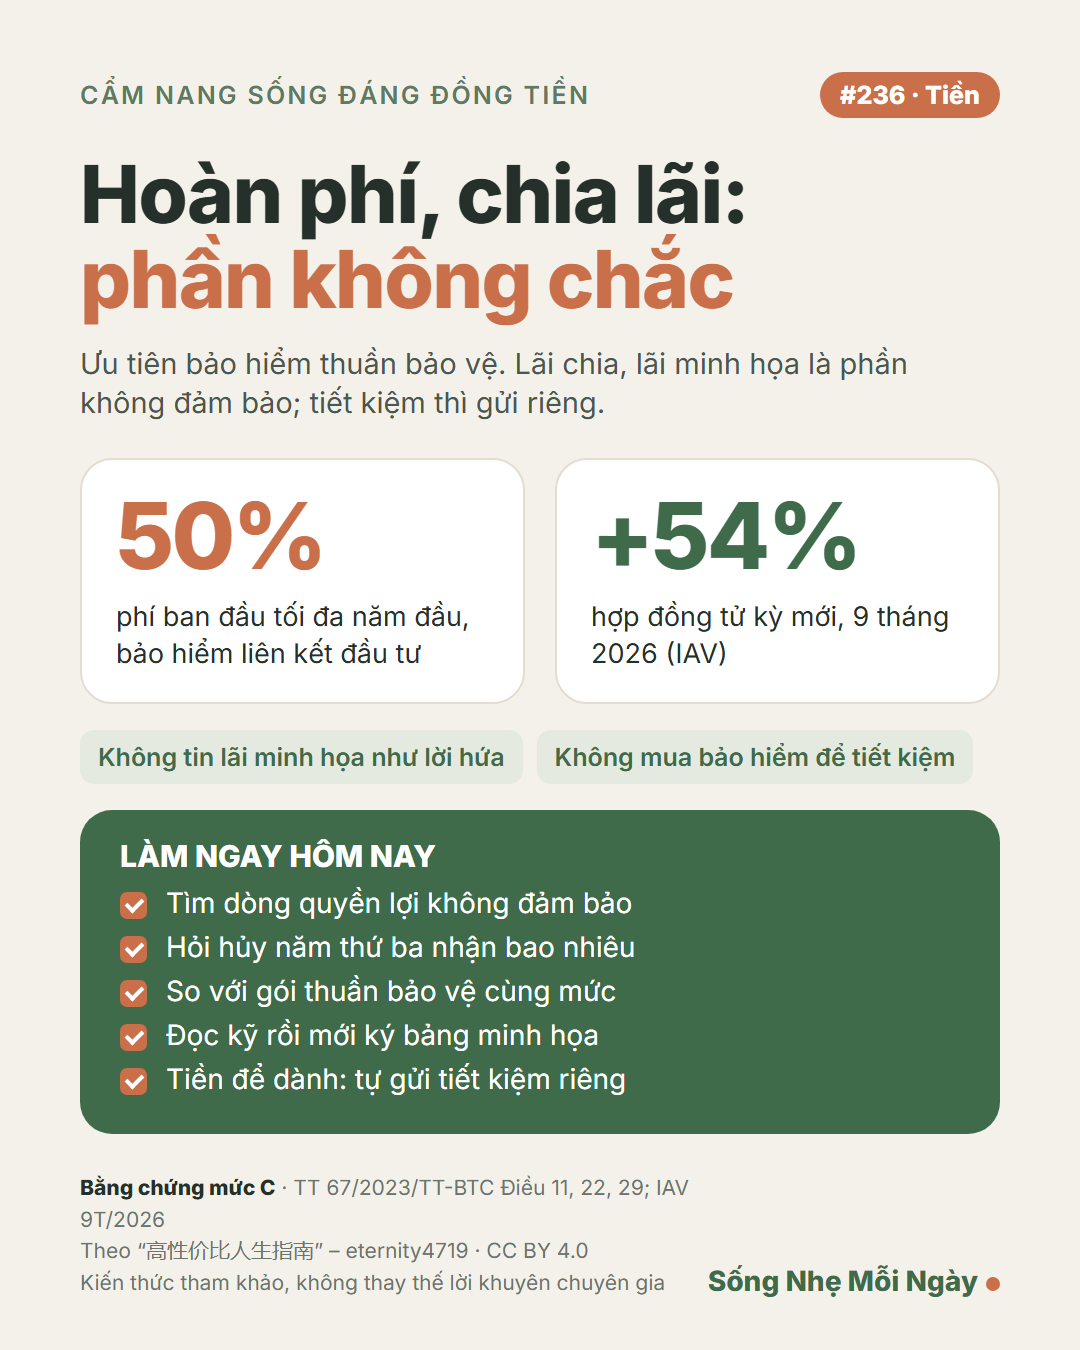
- Phần lãi chia, phần quyền lợi tính theo lãi minh họa thường là không đảm bảo. Phí đóng thêm cho chúng giống khoản tiết kiệm nhờ công ty bảo hiểm giữ hộ: lãi không chắc, rút trước hạn không dễ.
- Với bảo hiểm liên kết đầu tư đóng phí định kỳ, phí ban đầu được trừ tối đa 50% phí cơ bản năm thứ nhất, 30% năm thứ hai, 20% năm thứ ba đến năm (Điều 22). Vì thế hủy sớm thường nhận lại rất ít.
- Ngày 22/9/2025, một tòa ở TP.HCM bác yêu cầu của một khách đòi lại 180 triệu đồng phí: tòa nêu khách đã tự ký đơn yêu cầu bảo hiểm, bảng minh họa quyền lợi, bảng phân tích nhu cầu tài chính. Chữ ký trên bảng minh họa có giá trị.
- 9 tháng 2026 (Hiệp hội Bảo hiểm VN): hợp đồng tử kỳ mới chiếm 50,3%, tăng 54%; liên kết đầu tư 41,5%, giảm 23%. Với người thật sự không tự để dành được, gói ép đóng đều vẫn có giá trị – nhưng hãy coi đó là tiết kiệm, không phải lời hứa.
- Thông tin tham khảo, không phải lời khuyên đầu tư.
Cái giá phải trả và thứ đổi lại
💸 Cái giá
Loại thuần bảo vệ hết hạn không trả lại tiền, dễ thấy như "phí tiền". Việc để dành phải tự lo. Khó nhất là chấp nhận khoản phí đó không quay về.
🎯 Đổi lại được gì (theo sách)
Phần lãi chia, phần quyền lợi theo lãi minh họa không được công ty bảo hiểm bảo đảm. Phần phí đóng thêm cho loại hoàn phí, chia lãi giống khoản tiết kiệm nhờ công ty bảo hiểm giữ hộ: lãi không chắc, rút ra trước hạn không dễ. Mức bằng chứng: C.
Ở Việt Nam: luật, số liệu, vụ việc
📅 Thông tin cập nhật đến:
- Ở Việt Nam: Thông tư 67/2023/TT-BTC (áp dụng từ 2/11/2023, hướng dẫn Luật Kinh doanh bảo hiểm 2022, sửa bởi Luật 139/2025/QH15): Điều 11 khoản 2 – quyền lợi có đảm bảo và quyền lợi không đảm bảo phải được thể hiện rõ trong hợp đồng; Điều 29 – tài liệu minh họa bán hàng phải nêu rõ quyền lợi có được đảm bảo hay không, trình bày rõ ràng, tránh làm bên mua kỳ vọng không thực tế vào số tiền được nhận, và có xác nhận của bên mua đã được tư vấn đầy đủ, hiểu rõ; Điều 22 khoản 3 – phí ban đầu của bảo hiểm liên kết đầu tư đóng phí định kỳ không vượt quá 50% phí cơ bản năm thứ nhất, 30% năm thứ hai, 20% năm thứ ba đến năm, 2% năm sáu đến mười (LuatVietnam).
- Thị trường 9 tháng 2026 (Hiệp hội Bảo hiểm VN): hợp đồng tử kỳ mới chiếm 50,3%, tăng 54%; liên kết đầu tư 41,5%, giảm 23%; hỗn hợp 3,6%, giảm 23,4%; doanh thu khai thác mới 15.894 tỷ đồng, giảm 10,6% (Thị trường Tài chính Tiền tệ 29/10/2026).
- Vụ việc: ngày 22/9/2025, TAND khu vực 5 – TP.HCM bác yêu cầu tuyên hợp đồng vô hiệu, hoàn 180 triệu đồng phí của một khách mua sản phẩm được giới thiệu là "tiết kiệm đầu tư kèm bảo hiểm"; tòa nêu khách đã tự ký đơn yêu cầu bảo hiểm, bảng minh họa quyền lợi, bảng phân tích nhu cầu tài chính (Tuổi Trẻ 22/9/2025).
Luật, mức tiền và lãi suất có thể đã thay đổi sau ngày cập nhật. Trước khi làm theo, hãy kiểm tra văn bản gốc hoặc hỏi cơ quan có thẩm quyền.
Lưu ý khi áp dụng
Không dùng quy định Trung Quốc (银保监规〔2022〕24号: in đậm "lãi chia tương lai là quyền lợi không đảm bảo", trần lãi minh họa 4,5% trừ lãi suất định giá). Tranh cãi: với người hoàn toàn không tự để dành được, loại hoàn phí ép đóng đều có giá trị thật; lời khuyên dành cho người tự quản được tiền. Không có số liệu hệ thống "mua thuần bảo vệ rồi tự để dành" lợi hơn bao nhiêu – không nêu con số. Không nói "hoàn phí là lừa đảo", không nói "hủy năm đầu mất hết". Không nêu tên sản phẩm, công ty, khách hàng. Không phải lời khuyên đầu tư. Tránh trùng tập 069, 086, 302 (21 ngày cân nhắc), 306.
Làm ngay hôm nay
- Tìm dòng quyền lợi có và không đảm bảo
- Hỏi: hủy năm thứ ba nhận lại bao nhiêu, ghi ra giấy
- So phí với gói thuần bảo vệ cùng mức
- Đọc kỹ rồi mới ký bảng minh họa
- Tiền để dành: tự gửi tiết kiệm riêng
Câu hỏi để tự kiểm tra: Hợp đồng bảo hiểm của bạn có dòng "không đảm bảo" không?
Ảnh đúc kết (lưu lại để nhớ)
🧮 Công cụ và so sánh trên Ensado: Tính lãi tiết kiệm các ngân hàng · So sánh app ngân hàng số (các trang này có link giới thiệu ngân hàng, công ty chứng khoán; thứ tự so sánh không theo hoa hồng)
📚 Đọc thêm / đồ dùng gợi ý: Sổ tay A5 để ghi chép chi tiêu, khoản nợ (link tiếp thị) · Sách Tâm Lý Học Về Tiền – Morgan Housel (link tiếp thị) Ensado có thể nhận hoa hồng, giá của bạn không đổi.
Nguồn và ghi công
Bài dịch, rút gọn và bổ sung thông tin Việt Nam từ 高性价比人生指南 (mục 5.25, đã dịch và rút gọn) của tác giả eternity4719, phát hành theo giấy phép CC BY 4.0. Ensado đã chỉnh sửa so với bản gốc: dịch sang tiếng Việt, rút gọn, thay số liệu Trung Quốc bằng luật và số liệu Việt Nam khi có. Tên tiếng Việt “Cẩm nang sống đáng đồng tiền” do Ensado đặt.
Nguồn Việt Nam và nghiên cứu được dẫn: Thông tư 67/2023/TT-BTC; Hiệp hội Bảo hiểm Việt Nam, qua Thị trường Tài chính Tiền tệ (29/10/2026); Báo Tuổi Trẻ (22/9/2025).